Banco Central mantiene la TPM en 4,5 % con un alza sobre la mesa
Los cinco consejeros del Banco Central de Chile mantuvieron la Tasa de Política monetaria (TPM) en 4,5 % en octubre de 2026, con una inflación de 4,1 % y una actividad en caída, aunque según la minuta de la reunión evaluaron subirla. La decisión responde a un riesgo con dos componentes, el del petróleo que empuja los precios y el de una economía que se debilita, en un momento en que el crédito para la vivienda depende sobre todo de las tasas largas y de los bancos. Un análisis académico que ve la tasa como restrictiva sostiene que habría espacio para bajarla.
Por Equipo En Tabla
Artículo interpretativo elaborado con IA generativa, hipótesis del equipo editorial y revisión de un comité. Sobre la metodología.
Audio de esta noticia
Una versión narrada, en formato podcast.
Próximamente
En la mesa del Consejo del Banco Central de Chile, los cinco consejeros votaron el martes 27 de octubre por mantener la Tasa de Política Monetaria (TPM) en 4,5 %12. La decisión fue unánime, aunque el comunicado advirtió que los riesgos para la inflación han aumentado de forma relevante por el encarecimiento del petróleo y de los alimentos3. El crudo, medido como el promedio de los dos barriles de referencia, había subido alrededor de un 25 % desde el cierre de datos del Informe de Política Monetaria (IPoM) de septiembre24. Lo empujaban las tensiones geopolíticas en Medio Oriente, mientras que un fenómeno de El Niño intensamente húmedo encarecía los alimentos45.
El alza de los alimentos llegó con una inflación que ya corría sobre la meta del 3 %. En septiembre el Índice de Precios al Consumidor (IPC) subió un 4,1 % anual, más de un punto sobre ese objetivo1. La actividad iba en la dirección contraria, con un Índice Mensual de Actividad Económica (Imacec) que en agosto cayó un 1 % interanual en términos reales4. El Banco Central dejó la tasa quieta sin anunciar recortes porque se está administrando un riesgo con dos aspectos, un shock de costos del petróleo, que empuja la inflación hacia arriba y una actividad que cae. Una baja de la TPM tampoco movería por sí sola la vivienda, ya que el crédito hipotecario sigue sobre todo a las tasas largas y a los estándares que fijan los bancos.
Del lado del crédito, los bancos ya habían flexibilizado en el tercer trimestre sus estándares para los préstamos de vivienda, con la TPM quieta desde finales de 20256. Del lado de la inflación, la minuta de la reunión, publicada el 4 de noviembre, muestra que sobre la mesa de los consejeros estuvo un alza a 4,75 %78. Algunos de ellos vieron en esa opción «una base sólida de apoyo»7. Otra lectura ve en la misma tasa un freno excesivo, porque un análisis del OCEC-UDP la ubicó sobre el rango que sugiere la regla de Taylor para una economía que pierde fuerza9. El debate gira en torno a cuál de los dos riesgos pesa más y a qué tendría que pasar para que el Consejo mueva la tasa sin perder de vista su meta.
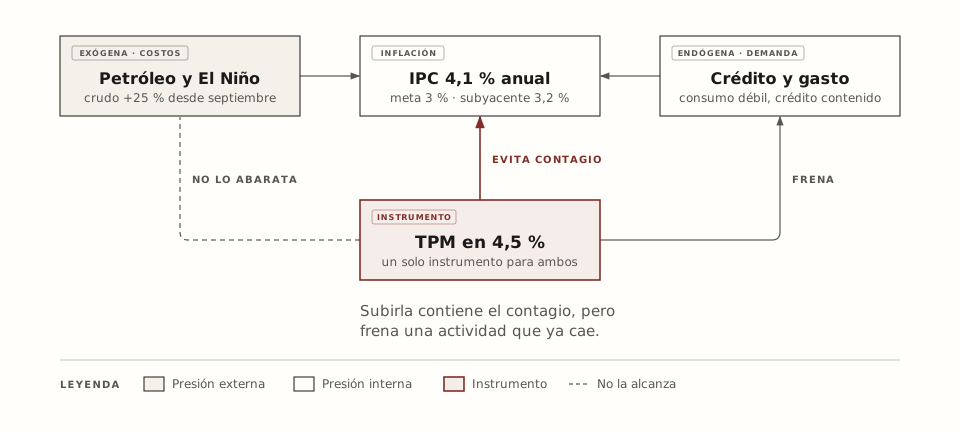
En este contexto hay dos fuentes de inflación que conviene separar. La primera es exógena, porque nace fuera del alcance de la política monetaria y opera por el lado de los costos, como el alza del petróleo o las lluvias que produce El Niño, que encarecen la producción y, por esa vía, los precios. La segunda es endógena, porque nace dentro de la economía y opera por el lado de la demanda, cuando más liquidez o más crédito permiten a hogares y empresas gastar más de lo que la economía alcanza a producir. La respuesta adecuada de la tasa depende de cuál de las dos domina.
El mandato del Banco Central
La meta de inflación del 3 % anual traduce el encargo que la ley orgánica da al Banco Central de Chile, un organismo autónomo de rango constitucional10. Esa ley le pide velar por la estabilidad de la moneda y el normal funcionamiento de los pagos internos y externos1011. Un Consejo de cinco miembros conduce la política para que la proyección de inflación a dos años llegue a ese nivel, para lo cual fija la TPM en reuniones programadas ocho veces al año1011. La meta funciona como un ancla para las expectativas de hogares y empresas, que la toman como referencia cuando deciden cuánto consumir, ahorrar o invertir.
Para sostener el ancla, el Banco Central usa la TPM como un termostato, que regula la temperatura de fondo del crédito sin tocar cada precio por separado. En términos precisos, la TPM, principal instrumento del Banco Central, es la tasa de interés interbancaria a un día que la institución busca alcanzar con sus operaciones de liquidez11. Para mantenerla, el Banco Central inyecta o retira dinero del sistema bancario mediante operaciones de mercado abierto, hasta que el costo de un préstamo a un día quede cerca del nivel que fijó el Consejo. En un ejemplo hipotético, si la TPM sube de 5 % a 5,25 %, un banco que necesita fondos por un día paga un cuarto de punto más. Ese mayor costo llega primero a los créditos de corto plazo, mientras que la tasa de un hogar lo recibe sumado al plazo, al riesgo del deudor y al margen del banco. Como todo termostato, la TPM actúa con retraso y no controla el calor que entra desde afuera, como el del petróleo, porque su efecto tarda varios trimestres en llegar a los precios11.
La TPM actúa sobre la fuente endógena y no sobre la exógena. Una tasa más alta encarece el crédito y enfría el gasto, de modo que frena la inflación que nace de un exceso de demanda. Frente a un alza de costos, en cambio, no abarata el barril ni repone las cosechas. Lo que sí puede hacer es impedir que el alza inicial se propague a salarios y a otros precios por medio de las expectativas, a costa de una actividad más débil.
La marea bajo las olas
Esos rezagos obligan a los consejeros a decidir con proyecciones, aunque el punto de partida es la inflación que mide el IPC, que sigue los precios de una canasta representativa del consumo de los hogares. Para distinguir un alza pasajera de una persistente miran además la inflación subyacente, que funciona como la marea que avanza bajo las olas. La inflación subyacente, que en septiembre llegó a 3,2 %, mide la variación de precios que queda al excluir de la canasta los bienes más volátiles, como parte de los alimentos y la energía, para mostrar la tendencia de fondo1. En un ejemplo hipotético, si en un mes solo sube la bencina, el IPC aumenta mientras la subyacente casi no se mueve. La distancia de casi un punto porcentual entre las dos cifras de septiembre indica que buena parte de la presión viene de las olas del petróleo y del clima. Una ola grande, con todo, puede volverse marea si el alza contagia a otros precios.
Mientras el petróleo y el clima levantan los precios, el Imacec muestra el otro aspecto del riesgo, porque resume en términos reales la producción de los principales sectores y anticipa el comportamiento del producto interno bruto. La caída de agosto respondió sobre todo a una contracción del 17,4 % anual en la actividad minera, con una producción de bienes que retrocedió un 4,9 %12. Los indicadores de consumo e inversión también se mostraron débiles en el tercer trimestre, lo que restó presión de la demanda sobre los precios1.
El crudo como motor de los precios
El petróleo empuja los precios en la dirección contraria a la demanda, porque el alza del crudo recorre la economía por varios caminos. Encarece la energía de las fábricas que funcionan con combustibles fósiles y el transporte de materias primas y productos terminados, hasta llegar a los alimentos que viajan desde el campo hasta los supermercados. Entre marzo y abril de 2026 los precios internacionales del crudo subieron alrededor de un 60 %13. En Chile ese salto llevó los combustibles a un incremento cercano al 30 %, que según el análisis del Banco Central elevó el IPC en 0,2 puntos porcentuales14. Un estudio de NielsenIQ detectó que, en los días posteriores al alza de los combustibles, los precios de harinas, legumbres, aceites y otros alimentos subieron entre un 20 % y un 60 %1516. El mercado sigue el precio del crudo en dos barriles de referencia, el West Texas Intermediate (WTI), que cotiza en Estados Unidos, y el Brent, del mar del Norte, que sirve de base para buena parte del comercio mundial.
Los dos barriles siguieron durante todo el año el pulso de las tensiones en Oriente Medio. En marzo y abril el WTI superó los US$ 100 por barril y el Brent alcanzó los US$ 112, los niveles más altos del año1718. En julio el Brent había retrocedido a US$ 88,6 y el WTI a US$ 82,219. Ese mes los hutíes de Yemen anunciaron un bloqueo naval al estrecho de Bab el-Mandeb y Estados Unidos atacó de nuevo instalaciones iraníes, lo que empujó al Brent sobre los US$ 901920. La escalada entre Irán y Estados Unidos de la semana siguiente lo acercó a los US$ 100, aunque en agosto el Brent volvió a US$ 80,13 y el WTI a US$ 75,99212223. Nuevos ataques de los hutíes lo devolvieron en septiembre sobre los US$ 106, mientras que a comienzos de octubre cotizaba cerca de US$ 1022425. Un ataque contra la sede de Saudi Aramco y la alerta de la Agencia Internacional de Energía por escasez de diésel lo llevaron a US$ 105,8 a mediados de mes2526. Hacia el 19 rondaba los US$ 110, antes de marcar a fines de octubre un máximo de US$ 111,12, con el WTI sobre los US$ 1002728.
Al precio del WTI y del Brent se sumó el clima. El fenómeno de El Niño es un calentamiento anómalo de las aguas superficiales del océano Pacífico ecuatorial, que altera los patrones de lluvia y temperatura en buena parte del planeta. En la zona central de Chile suele traer precipitaciones sobre lo normal, como ocurrió en 2026 con un evento intensamente húmedo529. El exceso de lluvia daña cultivos y dificulta las cosechas, de modo que la menor oferta agrícola llega a los precios de los alimentos y, por esa vía, al IPC5.
Las dos presiones de 2026 son, por lo tanto, de origen exógeno. Una tasa más alta no cambia el precio del crudo ni la cantidad de lluvia, aunque sí encarece el financiamiento de empresas que ya enfrentan costos mayores de energía, transporte y materias primas.
Los hogares frente al alza
Los hogares perciben de forma directa el alza de los combustibles y de los alimentos, primero en el surtidor y después en la panadería. Tras las alzas de marzo, el diésel subió entre un 50 % y un 60 %, la gasolina alrededor de un 30 % y el gas licuado cerca de un 10 %30. En julio el pan registraba un alza del 4,5 % en el último mes y del 2,1 % en el año, mientras que los vinos subían un 3,9 % mensual y un 14,1 % anual31. El golpe pesa más en los hogares de menores ingresos, que destinan una proporción mayor de su presupuesto a alimentación y transporte.
En el transporte, el diésel más caro encarece la operación de camiones y buses que usan esos mismos hogares. La Asociación de Buses Interurbanos preveía por eso incrementos de hasta un 21 % en los pasajes30. Las empresas ven reducidos sus márgenes cuando suben los costos de energía y materias primas sin que puedan trasladarlos por completo a sus precios12. Otros sectores, como la construcción, también enfrentan materiales más caros, un efecto que ningún reporte citado mide.
Para la construcción y los demás deudores, la tasa vigente mantiene caro el crédito, sobre todo en los préstamos cuyas tasas siguen de cerca a la de referencia1. Los ahorradores, en cambio, obtienen tasas nominales más altas en sus depósitos, si bien la inflación se come una parte de ese rendimiento1.
Una mesa con dos opciones
El rendimiento de los depósitos y el costo de los préstamos dependen de una tasa que el Banco Central no mueve desde finales de 2025, pese a que la inflación siguió sobre la meta3233934. En abril el Consejo argumentó que un alza podía profundizar la desaceleración de la demanda32. Ya entonces advirtió que consideraría un aumento de 25 puntos base si la inflación superaba la meta de forma sostenida y los riesgos persistían321. Un punto base es la centésima parte de un punto porcentual, lo mismo que un centavo respecto de un peso. Por eso ese aumento llevaría la TPM a 4,75 %,. En octubre el Consejo repitió la pausa para anclar las expectativas sin restringir en exceso la demanda, según El Mostrador, para el cual la debilidad del consumo y la inversión pesó en la decisión de no subir la tasa1.
Según la minuta, la idea de subir la tasa tuvo defensores en la mesa del Consejo78. Los cinco consejeros consideraron plausible un aumento de 25 puntos base, porque coincidieron en que había crecido el riesgo de que el shock de costos se propagara a otros precios78. Quienes preferían esperar sostuvieron que una demanda débil por más tiempo abriría holguras capaces de contener la inflación a mediano plazo78. Agregaron que un alza sería más clara si llegaba con una señal sobre la trayectoria de la tasa en el próximo IPoM78. Al final, el voto fue unánime por mantenerla7.
Hubo un diagnóstico con tres elementos contrapuestos detrás del voto, según la crónica de La Tercera sobre la minuta. El shock de costos del petróleo y el endurecimiento de las condiciones financieras globales elevan la inflación, a la vez que golpean la actividad, en tanto que el shock negativo de demanda reduce las dos78. Ese endurecimiento trajo bolsas a la baja, un dólar más fuerte y tasas largas al alza7. Las expectativas de inflación de corto plazo subieron con fuerza y quedaron sobre la trayectoria del escenario central del IPoM de septiembre8. Las encuestas del propio Banco Central dan cifras que no coinciden, en parte porque no miden lo mismo. En abril la Encuesta de Expectativas Económicas, que consulta a economistas, proyectaba una inflación de 4,3 % para 2026, mientras que la Encuesta de Operadores Financieros del 22 de octubre esperaba un 3,7 % a doce meses352.
La minuta, entonces, sí distingue el origen de las presiones, ya que separa el shock de costos del shock de demanda78. La dificultad está en que el Consejo cuenta con un solo instrumento para ambos. Si sube la tasa para contener el contagio del shock de costos, refuerza el freno de una demanda que ya cae. Si la baja para amortiguar la caída de la actividad, arriesga que las expectativas, que ya subieron, se alejen de la meta.
Una tasa que otros ven alta
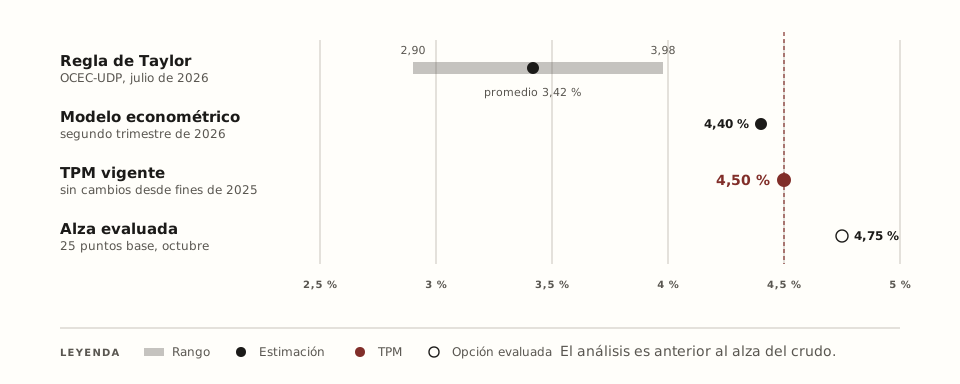
Fuera de las encuestas, la inflación y la actividad tuvieron en julio otra lectura, la del Observatorio del Contexto Económico de la Universidad Diego Portales (OCEC-UDP), que llegó a la conclusión contraria9. Su herramienta fue la regla de Taylor, que funciona como una receta, porque indica cuánto debería marcar la tasa, según la distancia de la inflación a la meta y la de la actividad a su potencial. Los dos ingredientes, con todo, son estimaciones que nadie observa de manera directa. En términos precisos, la regla de Taylor es una fórmula que parte de una tasa neutral, la que ni estimula ni frena la economía, a la que suma un ajuste por cada una de esas dos distancias. Por ejemplo, con una tasa neutral de 5 %, una inflación un punto sobre la meta y la actividad en su potencial, la regla simple sugiere una tasa de 6,5 %. Para las brechas de entonces, la tasa implícita se situaba entre 2,90 % y 3,98 %, con un promedio de 3,42 %9.
Por encima de la tasa implícita quedó la que estimó un modelo econométrico, que parte de cómo ha reaccionado el Banco Central en el pasado y la ubicó en 4,40 % para el segundo trimestre de 20269. Con la TPM vigente sobre ambas referencias, el análisis describe la política como restrictiva, es decir, con una tasa que mantiene caro el crédito para contener las expectativas de inflación9. No hay consenso, por lo tanto, sobre el nivel adecuado de la tasa. Para el OCEC-UDP, si la inflación cede y la actividad se recupera, un recorte moderado sería coherente con una inflación contenida y un crecimiento más firme9. El estudio es anterior al alza de un 25 % del crudo desde septiembre, de modo que no recoge el shock de costos que la minuta pone en el centro, cuando las opciones del Consejo en octubre fueron mantener o subir la tasa78. La construcción y la vivienda, que dependen del crédito de largo plazo, suelen esperar más que otros sectores el alivio de una tasa menor.
Desde la distinción entre costos y demanda se lee el argumento a favor de bajar la tasa. Si la inflación viene sobre todo de costos externos y la demanda está deprimida, una tasa restrictiva agrega un freno sobre una actividad que ya cae, sin tocar la causa del alza. Un recorte moderado amortiguaría el riesgo de recesión sin avivar una demanda que hoy no presiona los precios. El argumento contrario sostiene que, con expectativas de corto plazo, por encima de la trayectoria del IPoM8, bajar la tasa podría leerse como tolerancia con la inflación.
El crédito para la vivienda
La vivienda, sin embargo, ya mostraba alivio con la TPM quieta. La tasa promedio de los créditos hipotecarios fue de 3,97 % en junio, el tercer mes seguido bajo el 4 %36. En el primer semestre promedió 4,03 %, el nivel más bajo desde 2021 y lejos del máximo de 5,21 % de diciembre de 202336. En la Encuesta de Crédito Bancario del Banco Central para el tercer trimestre, un 30 % de los bancos reportó condiciones más flexibles para los créditos de vivienda6. Un 40 % vio más hogares interesados en un préstamo, un repunte que el informe asocia a mejores tasas, mientras que las inmobiliarias encontraron condiciones más favorables en un 30 % de los bancos6. La demanda de crédito de las constructoras, en cambio, se enfrió6.
Cuánto se abarata un crédito de vivienda cuando cae la tasa de referencia depende de su plazo. Una hipoteca pactada por décadas se mueve como un barco grande, que sigue las corrientes de fondo más que el viento de la superficie, porque se financia con recursos de largo plazo. Las tasas largas, que se pagan por financiamiento a varios años como el de los bonos de largo plazo del Banco Central y de la Tesorería, reflejan lo que el mercado espera de la TPM durante todo ese plazo junto con las tasas internacionales. Las hipotecas, además, suelen pactarse en unidades de fomento (UF), que se reajustan con la inflación, de modo que su tasa es real. Sebastián Ronda, economista de Altafid, lo explicaba en 2023 a Bloomberg Línea, cuando señaló que los hipotecarios responden con más fuerza a la parte larga de la curva y que un recorte de la TPM les llega solo en parte37.
La parte larga de la curva venía subiendo en el mundo, con el endurecimiento financiero global que describe la minuta8. Por ejemplo, si la TPM baja un punto y las tasas largas no se mueven, la tasa de una hipoteca cambia poco. Si las tasas largas suben medio punto, en cambio, la hipoteca se encarece aunque la TPM haya bajado. Ni la minuta ni la encuesta de los bancos cuantifican cuánto de un recorte de la TPM llega hoy a las tasas hipotecarias.
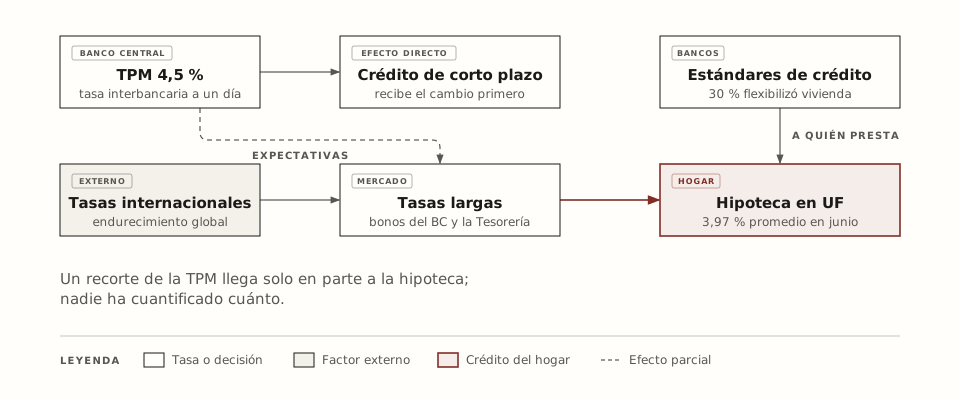
Más allá de las tasas hipotecarias, las condiciones de cada préstamo dependen de los propios bancos, que administran la otra mitad del crédito, la de quién recibe un préstamo y en qué términos. Cada banco fija los estándares con que aprueba sus préstamos, a la vez que la Comisión para el Mercado Financiero (CMF) fiscaliza a los emisores de tarjetas de pago, bancarios o no38. Las normas que dicta el Banco Central para esos emisores dejan a su directorio, «bajo su expresa responsabilidad», la aprobación de sus políticas de ofrecimiento, incluidos los montos máximos de las líneas de crédito38. El crédito de consumo seguía restrictivo, con un 18 % de los bancos que endureció sus estándares y un 9 % que los flexibilizó6. El Banco Central fija el precio de referencia del dinero, en tanto que la decisión de a quién prestar y cuánto queda en manos de cada institución.
Los datos de crédito tampoco muestran una inflación de demanda alimentada por préstamos. El crédito de consumo, el que más se asocia al gasto inmediato de los hogares, ha seguido restrictivo, mientras que la flexibilización se ha concentrado en la vivienda, donde la demanda de las constructoras se ha enfriado6. Una tasa más alta no estaría corrigiendo un exceso de crédito, sino frenando uno que ya está contenido.
Los caminos hacia diciembre
Cada institución mirará la próxima reunión de política monetaria, el 15 de diciembre, cuando los consejeros vuelvan a la mesa para evaluar una tasa que, según ha dicho el Consejo, se decidirá reunión a reunión392. La minuta, por su parte, dejó para el IPoM de diciembre la definición de su estrategia, de modo que la señal sobre la trayectoria de la tasa llegaría con ese informe8.
El informe de diciembre tendrá que ponderar el escenario de mayor inflación, que se da si El Niño sigue afectando la producción agrícola mientras el crudo permanece sobre los US$ 100 por barril13. Analistas citados por BioBioChile estiman que el barril podría quedarse en ese nivel13. En esas condiciones, el Banco Central estima que la inflación anual podría superar el 4,5 %, lo que abriría la puerta a un endurecimiento de la TPM13401.
El endurecimiento perdería sentido si la inflación cede y la demanda sigue débil, porque las holguras de la economía contendrían los precios sin necesidad de un alza, como sostenían quienes preferían esperar7. Los operadores financieros consultados el 22 de octubre se inclinaban por ese camino, ya que esperaban que la TPM siguiera en su nivel actual dentro de 12 y 24 meses2.
La incertidumbre del crudo
Las expectativas de los operadores descansan sobre un precio del petróleo que el Banco Central considera imprevisible3. La institución atribuye el aumento de los riesgos en parte a esa imprevisibilidad y a El Niño, que afecta la oferta de alimentos3. Ambos hacen más difícil proyectar la inflación a mediano plazo, la variable con la que decide el Consejo3.
Tres nociones se confunden con facilidad en esta discusión. La variabilidad mide cuánto se mueve el precio del crudo, que en 2026 fue desde los mínimos de agosto hasta los máximos de abril y octubre. La incertidumbre es cuánto se desconoce sobre su trayectoria futura, que depende de conflictos y de un clima que nadie controla. El riesgo es el costo que tendría para la economía equivocarse de dirección con la tasa, sea por mantenerla alta cuando la presión ya cedía o por dejarla quieta mientras la inflación se instalaba sobre la meta.
Mantener la tasa tiene un costo en cualquiera de los dos caminos. Si la inflación sigue sobre la meta, la política tendría que endurecerse con una actividad ya débil. Si la presión cede rápido, la misma tasa habría encarecido el financiamiento sin necesidad, a costa del consumo y la inversión13. Cuando los cinco consejeros vuelvan a la mesa, pondrán en la balanza indicadores internos, como la brecha de actividad, junto con variables externas, como la volatilidad del crudo39.
Referencias
-
El Mostrador (2026-10-27): Banco Central mantiene tasa en 4,5 % y alerta por mayores riesgos inflacionarios y debilidad económi. https://www.elmostrador.cl/mercados/2026/10/27/banco-central-mantiene-tasa-en-45-y-alerta-por-mayores-riesgos-inflacionarios-y-debilidad-economi/ ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10
-
Rankia (2026-10-27): TPM de octubre 2026: el Banco Central de Chile mantiene la tasa en 4,5 %. https://www.rankia.cl/noticias/bolsa/7528705-tpm-octubre-2026-banco-central-chile-mantiene-tasa-4-5 ↩ ↩2 ↩3 ↩4 ↩5
-
EMOL (2026-10-27): Banco Central mantiene la tasa en 4,5%: "Los riesgos para la inflación han aumentado de forma relevante". https://www.emol.com/noticias/Economia/2026/10/27/1215371/banco-central-tasa-politica-monetaria.html ↩ ↩2 ↩3 ↩4 ↩5
-
BioBioChile (2026-10-27): Banco Central mantiene tasa de interés en 4,5% y advierte mayores riesgos para la inflación. https://www.biobiochile.cl/noticias/economia/actualidad-economica/2026/10/27/banco-central-mantiene-tasa-de-interes-en-45-y-advierte-mayores-riesgos-para-la-inflacion.shtml ↩ ↩2 ↩3
-
La Tercera (2026-10-28): Banco Central aumenta su preocupación por la inflación y expertos ven que abre la puerta para un alza de tasas. https://www.latercera.com/pulso/noticia/banco-central-aumenta-su-preocupacion-por-la-inflacion-y-expertos-ven-que-abre-la-puerta-para-un-alza-de-tasas/ ↩ ↩2 ↩3
-
EMOL (2026-10-14): Giro en el crédito hipotecario: Bancos flexibilizan condiciones y ven un repunte en la demanda por viviendas. https://www.emol.com/noticias/Economia/2026/10/14/1214087/encuesta-creditos-bancarios-banco-central.html ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
La Tercera (2026-11-04): El Banco Central evaluó subir la tasa de interés en octubre y enfrenta una encrucijada ante el bajo crecimiento. https://www.latercera.com/pulso/noticia/el-banco-central-evaluo-subir-la-tasa-de-interes-en-octubre/ ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12
-
Rankia (2026-11-04): Minuta del Banco Central de Chile: el Consejo evaluó subir la TPM a 4,75 % en octubre. https://www.rankia.cl/noticias/bolsa/7537990-minuta-banco-central-chile-consejo-evaluo-subir-tpm-4-75-octubre ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12
-
La Tercera (2026-07-28): Análisis del OCEC-UDP muestra que la TPM actual se ubica en niveles restrictivos en relación a la inflación y la actividad. https://www.latercera.com/pulso/noticia/analisis-del-ocec-udp-muestra-que-la-tpm-actual-se-ubica-en-niveles-restrictivos-en-relacion-a-la-inflacion-y-la-actividad/ ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
Biblioteca del Congreso Nacional (consultado 2026-11-05): Ley n.º 18.840, Orgánica Constitucional del Banco Central de Chile. https://www.bcn.cl/leychile/navegar?idLey=18840 ↩ ↩2 ↩3
-
Banco Central de Chile (consultado 2026-11-05): Política Monetaria. https://www.bcentral.cl/areas/politica-monetaria ↩ ↩2 ↩3 ↩4
-
EMOL (2026-10-01): Imacec nuevamente en rojo: Economía se hunde 1% y se ubica en la peor parte de las expectativas. https://www.emol.com/noticias/Economia/2026/10/01/1212912/imacec-de-agosto.html ↩ ↩2
-
BioBioChile (2026-06-17): De Medio Oriente al bolsillo: Cómo los shocks petroleros impactan la inflación según el Banco Central. https://www.biobiochile.cl/noticias/economia/tu-bolsillo/2026/06/17/de-medio-oriente-al-bolsillo-como-los-shocks-petroleros-impactan-la-inflacion-segun-el-banco-central.shtml ↩ ↩2 ↩3 ↩4
-
La Tercera (2026-06-18): El análisis del BC sobre el traspaso del alza del petróleo a la inflación. https://www.latercera.com/pulso/noticia/el-analisis-del-bc-sobre-el-traspaso-del-alza-del-petroleo-a-la-inflacion/ ↩
-
La Tercera (2026-06-03): Los impactos que se vieron en el consumo tras las alzas de precios de combustibles. https://www.latercera.com/pulso/noticia/los-impactos-que-se-vieron-en-el-consumo-tras-las-alzas-de-precios-de-combustibles/ ↩
-
Diario Financiero (2026-06-17): El piso ahora es 1%: Banco Central aplica clara baja a proyección de PIB para el año, pero entra el 3% en sus cálculos para el mediano plazo. https://www.df.cl/economia-y-politica/macro/shock-de-realidad-banco-central-aplica-clara-baja-en-proyeccion-de-pib ↩
-
La Tercera (2026-04-10): Chile en la trampa del petróleo. https://www.latercera.com/pulso/noticia/chile-en-la-trampa-del-petroleo/ ↩
-
La Tercera (2026-04-30): Inflación volverá a superar el 4% anual en abril y bencinas subirían otros $35 en primera semana de mayo. https://www.latercera.com/pulso/noticia/inflacion-volvera-a-superar-el-4-anual-en-abril-y-bencinas-subirian-otros-35-en-primera-semana-de-mayo/ ↩
-
BioBioChile (2026-07-21): ¿Se viene un nuevo bencinazo? Los antecedentes sobre si dolerá o no llenar el estanque del auto. https://www.biobiochile.cl/noticias/economia/actualidad-economica/2026/07/21/se-viene-un-nuevo-bencinazo-los-antecedentes-sobre-si-dolera-o-no-llenar-el-estanque-del-auto.shtml ↩ ↩2
-
La Tercera (2026-07-21): Precio del petróleo salta sobre los US$ 90 tras recrudecimiento de las hostilidades en Medio Oriente. https://www.latercera.com/pulso/noticia/precio-del-petroleo-salta-sobre-los-us-90-tras-recrudecimiento-de-las-hostilidades-en-medio-oriente/ ↩
-
EMOL (2026-07-23): Petróleo se acerca a los US$100 y bolsas europeas caen por escalada en Medio Oriente. https://www.emol.com/noticias/Economia/2026/07/23/1206446/petroleo-sube-bolsas-caen.html ↩
-
El Mundo (2026-07-24): Los mercados abren una segunda ronda de pesimismo ante el nuevo frente de la guerra en Oriente: el petróleo se dispara a 100 dólares y el gas, a máximos de 2023. https://www.elmundo.es/economia/dinero-inversion/2026/07/24/6a623e86fc6c83b2068b459a.html ↩
-
La Tercera (2026-08-05): Precio del crudo rebota tras ataque hutí a petrolero saudita en el Mar Rojo. https://www.latercera.com/pulso/noticia/precio-del-crudo-rebota-tras-ataque-huti-a-petrolero-saudita-en-el-mar-rojo/ ↩
-
BioBioChile (2026-09-24): El petróleo brent cierra sobre los US$106 tras un nuevo ataque de los hutíes a Araba Saudí. https://www.biobiochile.cl/noticias/economia/actualidad-economica/2026/09/24/el-petroleo-brent-cierra-sobre-los-us106-tras-un-nuevo-ataque-de-los-huties-a-araba-saudi.shtml ↩
-
La Tercera (2026-10-16): Expertos proyectan alza en torno a $40 en las bencinas para la próxima semana. https://www.latercera.com/pulso/noticia/expertos-proyectan-alza-en-torno-a-40-en-las-bencinas-para-la-proxima-semana/ ↩ ↩2
-
Diario Financiero (2026-10-14): Ataque con misiles de hutíes a sede central de Aramco y alerta de la AIE por escasez de diésel impulsan al petróleo. https://www.df.cl/internacional/multinacionales/ataque-con-misiles-de-huties-alcanza-la-sede-central-de-aramco-en-arabia ↩
-
La Tercera (2026-10-20): Petróleo Brent toca máximos de mayo pasado mientras que el barril WTI rompe la barrera de los US$ 100. https://www.latercera.com/pulso/noticia/petroleo-brent-toca-maximos-de-mayo-pasado-mientras-que-el-barril-wti-rompe-la-barrera-de-los-us-100/ ↩
-
EMOL (2026-10-19): Petróleo no da tregua y cotiza cerca de los US$110 por barril, en semana de nuevas de alzas de combustibles en Chile. https://www.emol.com/noticias/Economia/2026/10/19/1214515/petroleo-no-da-tregua.html ↩
-
Radio Agricultura (2026-08-05): DMC anticipa un trimestre más lluvioso en Chile: precipitaciones sobre lo normal se extenderían hasta primavera. https://www.radioagricultura.cl/noticias/nacional/dmc-anticipa-un-trimestre-mas-lluvioso-en-chile-precipitaciones-sobre-lo-normal-se-extenderian-hasta-primavera_20260805/ ↩
-
EMOL (2026-03-27): Buses, operadores logísticos, agro, gas: Sectores cifran el traspaso de alzas de combustibles a precios. https://www.emol.com/noticias/Economia/2026/03/27/1195570/sectores-aterrizan-alza-combustible.html ↩ ↩2
-
EL PAÍS (2026-07-08): El pan y el vino encabezan las alzas de precios que golpean el bolsillo de los hogares en Chile. https://elpais.com/chile/2026-07-08/el-pan-y-el-vino-encabezan-las-alzas-de-precios-que-golpean-el-bolsillo-de-los-hogares-en-chile.html ↩
-
La Tercera (2026-04-28): Banco Central mantiene la tasa de interés en 4,5% y advierte una “mayor inflación de corto plazo”. https://www.latercera.com/pulso/noticia/banco-central-mantiene-la-tasa-de-interes-en-45-y-advierte-una-mayor-inflacion-de-corto-plazo/ ↩ ↩2 ↩3
-
La Tercera (2026-06-05): Expectativas de IPC de mayo llegan hasta 0,5% y la inflación anual podría alcanzar su mayor nivel en ocho meses. https://www.latercera.com/pulso/noticia/expectativas-de-ipc-de-mayo-llegan-hasta-05-y-la-inflacion-anual-podria-alcanzar-su-mayor-nivel-en-ocho-meses/ ↩
-
Diario Financiero (2026-09-07): GPM recomienda al Banco Central a mantener la tasa en 4,5% y apunta a incertidumbre en inflación por los precios de combustibles. https://www.df.cl/economia-y-politica/macro/gpm-recomienda-al-banco-central-a-mantener-la-tasa-en-4-5-y-apunta-a ↩
-
Diario Financiero (2026-04-10): Analistas estiman alza de 1,4% en el IPC de abril y aplican un fuerte ajuste en la perspectiva de inflación para este año. https://www.df.cl/economia-y-politica/macro/mercado-aplica-fuerte-ajuste-al-alza-en-la-perspectiva-de-inflacion-para ↩
-
EMOL (2026-07-07): La tasa de interés promedio para créditos hipotecarios encadena tres meses por debajo del 4%. https://www.emol.com/noticias/Economia/2026/07/07/1204934/tasa-creditos-hipotecarios.html ↩ ↩2
-
Bloomberg Línea (2023-07-18): Tasas de créditos hipotecarios en Chile: ¿Qué pasará con un recorte de la TPM?. https://www.bloomberglinea.com/latinoamerica/chile/tasas-de-creditos-hipotecarios-en-chile-que-pasara-con-un-recorte-de-la-tpm/ ↩
-
Banco Central de Chile (consultado 2026-11-05): Compendio de Normas Financieras, Capítulo III.J.1, Disposiciones generales sobre emisión de tarjetas de pago. https://www.bcentral.cl/documents/33528/115568/CapIIIJ1.pdf ↩ ↩2
-
Diario Financiero (2026-10-27): El Banco Central mantiene la tasa de interés, pero sube el tono de las alertas por el alza de la inflación. https://www.df.cl/economia-y-politica/macro/banco-central-mantiene-la-tasa-y-advierte-mayores-presiones-sobre-la ↩ ↩2
-
El Mundo (2026-10-28): La Fed opta por la prudencia antes de las elecciones de mitad de mandato y mantiene los tipos de interés. https://www.elmundo.es/economia/2026/10/28/6ae23a7e21efa0d7558b45c7.html ↩