La apuesta de largo plazo del Fondo E
El fondo que el sistema de pensiones chileno ofrece a quienes buscan estabilidad perdió un 10,39 % real entre enero y septiembre de 2026. La duración de su cartera de renta fija había llegado a más del doble que en 2009, una duración que los swaps alargaron todavía más sin una regla que lo impidiera. Las administradoras sostienen que esa estrategia buscaba proteger la pensión de sus afiliados.
Por Equipo En Tabla
Artículo interpretativo elaborado con IA generativa, hipótesis del equipo editorial y revisión de un comité. Sobre la metodología.
Audio de esta noticia
Una versión narrada, en formato podcast.
Próximamente
«Al afiliado se le dijo durante años que el fondo E era el más seguro», dijo a T13 el economista Víctor Silva1. El Fondo E, el más conservador de los cinco multifondos, tuvo entre enero y septiembre de 2026 la mayor caída de su historia reciente, con una pérdida real del 10,39 %, ya descontada la inflación2. Según un cálculo de Señal DF, los swaps de tasas de interés, contratos para intercambiar pagos de intereses, le restaron 5,9 puntos porcentuales de rentabilidad3. Otras estimaciones les atribuyen una proporción menor4. El golpe recae sobre sus 768.836 afiliados, entre ellos quienes están por pensionarse y los pensionados que mantienen sus ahorros en el fondo51.
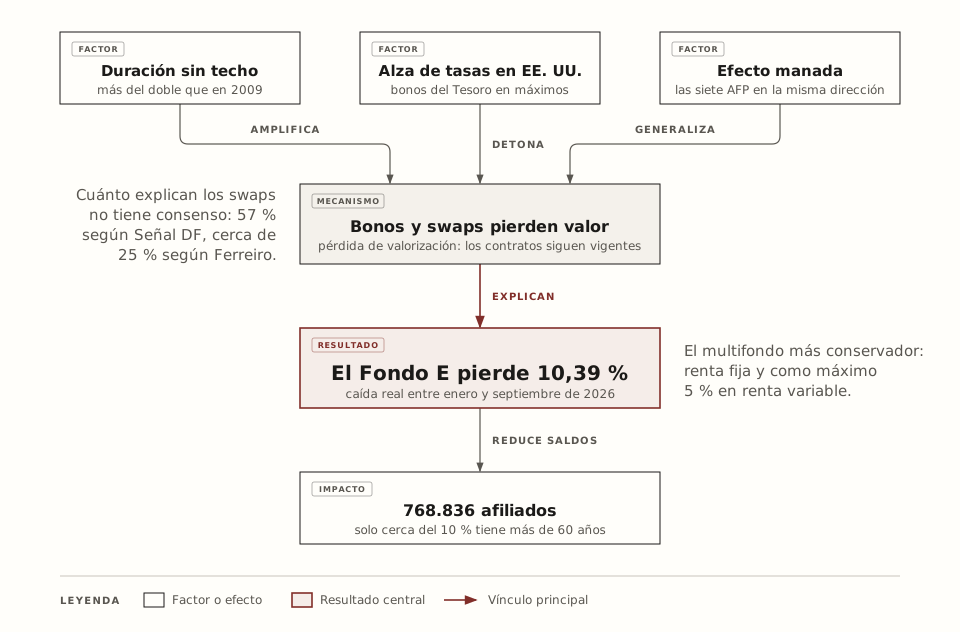
Los ahorros quedaron expuestos porque la duración de la cartera de renta fija del Fondo E, que mide cuánto cae su valor cuando suben las tasas, llegó a más del doble que en 20093. A esa duración los swaps le sumaron todavía más sin que ninguna regla lo impidiera36. Según exsuperintendentes y académicos, la norma de rentabilidad mínima, que obliga a compensar al fondo que rinde por debajo del promedio de la industria, empuja además a las siete AFP a moverse en la misma dirección6. Las administradoras sostienen que la estrategia buscaba proteger la pensión de sus afiliados, un argumento que explica una parte de lo ocurrido7. Esa protección depende de las tasas chilenas, mientras que la mayor parte de lo que restaron los swaps vino de contratos sobre tasas de Estados Unidos3.
Sobre la exposición a las tasas de Estados Unidos, la Superintendencia de Pensiones sostiene que advirtió a las AFP desde 202489. El 20 de octubre abrió un procedimiento sancionatorio contra las siete administradoras para determinar si incumplieron sus deberes de lealtad y diligencia1011. El debate entre el regulador, las AFP y el Congreso gira en torno a cómo un fondo que sus afiliados eligieron por estabilidad terminó expuesto a las tasas de otro país12.
Un fondo pensado para el final de la vida laboral
La promesa de estabilidad no es, por decir lo menos, casualidad. Es parte del diseño estructural del sistema chileno. Cada trabajador acumula sus cotizaciones en una cuenta individual que las AFP invierten en uno de los cinco multifondos, ordenados de la A a la E de mayor a menor riesgo13. Mientras el Fondo A apuesta fuertemente por la renta variable (como las acciones), el E está pensado como un refugio, ya que invierte casi exclusivamente en bonos en pesos, depósitos a plazo y pagarés del Banco Central, con un estricto tope legal de apenas un 5% para la renta variable1314.
A medida que se acerca la jubilación, las reglas empujan a los afiliados hacia estas opciones más seguras. A partir de los 51 años para las mujeres y 56 para los hombres, la ley prohíbe destinar el ahorro previsional obligatorio al riesgoso Fondo A. Una vez pensionados, el cerco se estrecha aún más y solo pueden optar por los fondos C, D o E15. Si un trabajador jamás elige un fondo, el sistema lo asigna por defecto según su edad. Al B en la juventud, al C en la etapa media y al D en la recta final hacia el retiro16. Aquí radica la paradoja más delicada de esta crisis ya que, a diferencia de los demás, al Fondo E nadie llega por accidente o por asignación automática. Quienes están ahí, lo hicieron por decisión propia buscando proteger sus ahorros16.
El plazo de una cartera
Entonces, el afiliado que llega al Fondo E, no importa lo que se quiera decir para esconderlo, busca estabilidad, aunque su cartera haya pasado a incluir derivados, contratos cuyo valor depende de otra variable, en este caso las tasas de interés. El derivado que más usaron las administradoras se parece al trato de dos vecinos con créditos distintos, cuando uno paga una cuota fija y el otro una variable, y acuerdan intercambiarse las cuotas sin traspasarse la deuda.
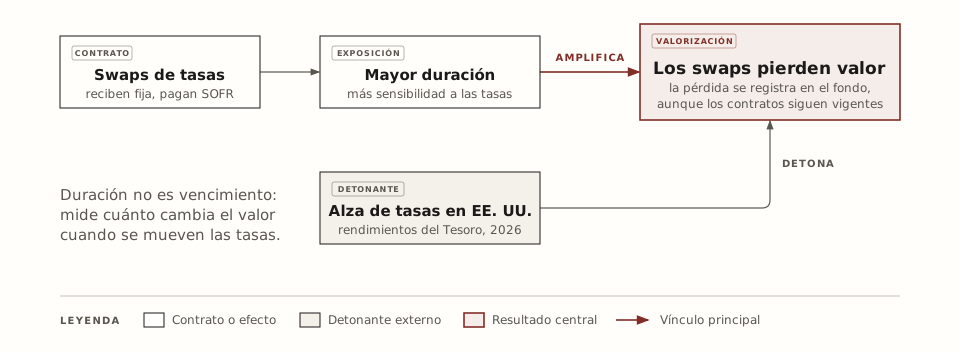
En finanzas, este intercambio de cuotas se llama "swap" (intercambio, en inglés) de tasas de interés. Es un contrato en el que dos partes acuerdan intercambiar el pago de intereses calculados sobre un monto de referencia, llamado nocional, que nunca cambia de manos17. Funciona de tal manera que una parte se compromete a pagar una tasa fija pactada al inicio, mientras que la otra paga una tasa variable que se mueve al ritmo del mercado de corto plazo17. En el caso del Fondo E, las AFP hicieron un trato donde un banco les pagaba una tasa fija de largo plazo, y ellas a cambio pagaban una tasa variable vinculada a la SOFR, la tasa de interés diaria de Estados Unidos176. Al llegar cada fecha de pago no se cruzan los montos completos, sino que solo se transfiere la diferencia a favor de quien tenga la tasa más alta en ese momento, igual que si los vecinos del ejemplo solo se cobraran la diferencia entre sus cuotas.
Como esa diferencia, que en la práctica representa el movimiento real de los fondos involucrados, depende de lo que dicte el mercado, el valor del contrato cambia todos los días. En un ejemplo hipotético, si una AFP pacta recibir un 4% fijo durante diez años, ese contrato vale cerca de cero al firmarlo. Pero si poco después las tasas suben y el mercado empieza a ofrecer un 5%, el trato de la AFP se vuelve desfavorable frente a uno nuevo, por lo que su contrato pierde valor de inmediato. Aunque esa pérdida no se paga en efectivo en el momento, las reglas obligan a castigar la valorización diaria del fondo. Además, mientras el contrato siga «en rojo», la AFP debe entregarle activos líquidos como garantía a su contraparte18. En términos prácticos, esta estrategia equivale a comprar un bono a largo plazo usando dinero prestado a tasa variable, lo que se traduce en una posición que gana cuando las tasas bajan, pero que pierde fuertemente cuando las tasas suben61.
Lo fundamental aquí es que la ganancia o pérdida de estas posiciones depende de su duración, una medida que en finanzas funciona como una palanca. Cuanto más larga es esta palanca, más brusco es el impacto en el precio de la cartera cuando las tasas reciben un empujón. Aunque se expresa en años, la duración no es simplemente el plazo en que vence un bono, sino un termómetro de sensibilidad al riesgo. En la práctica, esta medida indica qué porcentaje de su valor pierde un fondo si las tasas suben un punto porcentual. Por ejemplo, una cartera con una duración de 10 años pierde cerca de un 10% si las tasas suben un punto. Aquí entra el factor clave de esta crisis porque un swap también suma duración, aunque nadie haya desembolsado dinero al firmarlo. Siguiendo el ejemplo anterior, un contrato a diez años por un monto equivalente a la mitad del fondo le agrega de golpe unos cuatro años de duración a la cartera, multiplicando su exposición al riesgo sin necesidad de cambiar los bonos que la componen.
Para un cotizante, la clave está en comparar la duración de su cartera con el tiempo que le falta para usar ese dinero. Pensemos en una afiliada que planea jubilarse en cinco años, pero cuyos ahorros están en un fondo con una duración que triplica ese plazo. Al llegar a su jubilación, su saldo habrá quedado fuertemente expuesto a los vaivenes de las tasas. En ese momento, si elige el retiro programado, sus fondos seguirán invertidos en la AFP y su pensión se recalculará cada año1. Ese dinero tiene que estirarse bastante, ya que la expectativa de vida actual exige financiar 31 años más para una mujer que se pensiona a los 60, y 21,8 años para un hombre que lo hace a los 6519.
El panorama cambia para quien opta por una renta vitalicia. En esta modalidad, el afiliado traspasa su saldo a una compañía de seguros a cambio de una pensión mensual fija en UF1. El costo de «comprar» esa pensión sube cuando bajan las tasas de largo plazo en Chile. Justo ahí radica la estrategia de las AFP porque una cartera con una duración larga actúa como un escudo para quienes están por pensionarse. ¿La razón? Si las tasas caen y la pensión se encarece, esos bonos ganan valor al mismo tiempo, compensando el mayor costo de la renta vitalicia.
Una duración sin techo
La efectividad de esta estrategia, o cobertura, depende por lo tanto de la duración de la cartera. Sin embargo, no hay consenso sobre cuál es la cifra real en el Fondo E, en gran parte porque los actores no están midiendo lo mismo. Según datos de Clapes UC citados por Señal DF, si miramos estrictamente la cartera de renta fija (los bonos y depósitos), la duración pasó de unos 5 años en 2009 a 10,2 en 20253. Pero al sumar el «efecto palanca» de los swaps, la historia cambia drásticamente. Un gerente de inversiones señaló a la misma publicación que la duración podía llegar a 17 años3, mientras que la Superintendencia la situó por sobre los 18 años debido al uso masivo de estos derivados8. Desde la industria se defienden. De hecho, un alto ejecutivo retrucó ante Diario Financiero asegurando que «la duración de los activos de renta fija es de siete años, no 15»6.
Esa enorme brecha entre ambas posturas (los 7 a 10 años frente a los 17 o 18 años) reflejaría exactamente cuánto riesgo extra inyectaron los derivados. Aunque la cifra exacta es un misterio porque ninguna de las partes ha transparentado su metodología de cálculo, el origen del problema parece ser que, en realidad, nadie se saltó un límite de duración porque sencillamente ese límite no existía. «Específicamente, en el caso del fondo E, no había límite de duración», resumió Arturo Cifuentes, investigador de Clapes UC6.
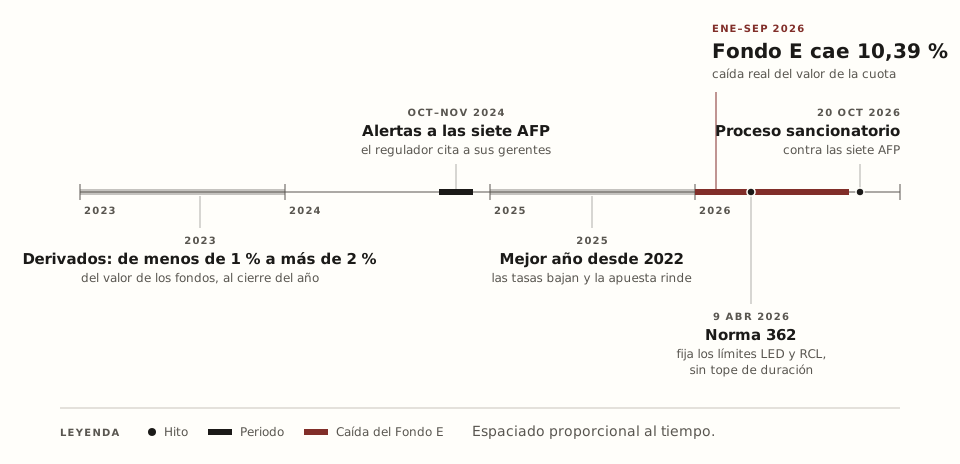
Aprovechando esta falta de techo, el uso de swaps se disparó en 2023. Si bien a principios de año no llegaban al 1% del patrimonio total de los fondos, al cierre de ese periodo ya superaban el 2%8. Aunque la Superintendencia ya consideraba ese nivel inaceptable810, el porcentaje era engañoso. Como los swaps son contratos que al firmarse valen casi cero, ese aparente 2% de valor de mercado escondía contratos por montos de referencia gigantescos (el nocional), capaces de alargar agresivamente la duración de la cartera. Al principio, la apuesta fue un éxito rotundo puesto que cuando las tasas bajaron en 2025, esta estrategia hizo que el Fondo E tuviera su mejor año desde 20221. El problema fue cuando el viento cambió de dirección.
Advertencias sin regla
La Superintendencia había pedido moderar la exposición antes de que llegara el buen año de 202589. En octubre y noviembre de 2024 citó a los gerentes generales y de inversiones de las siete AFP, porque sus posiciones en derivados superaban los márgenes que consideraba prudentes89. Al pedirles ajustarlas antes de que arreciara la volatilidad de las tasas estadounidenses, les advirtió que esas posiciones podían vulnerar los deberes de lealtad y diligencia que la ley impone a las administradoras8. Pero la exposición siguió creciendo.
La regla para contener la exposición llegó el 9 de abril de 2026, cuando la Superintendencia modificó el Régimen de Inversión mediante la Norma de Carácter General n.º 36218. La norma fijó un límite de exposición a derivados (LED) del 3% del valor del fondo para los tipos A y B, del 2,5% para el C y del 2% para el D y el E18. El límite no recae sobre el nocional ni sobre el valor de mercado de los contratos, sino sobre la pérdida potencial, que la norma calcula con una metodología estándar a partir del riesgo de tasa de interés y de moneda18. La misma norma exige una razón de cobertura de liquidez (RCL) de al menos 100%, es decir, activos líquidos suficientes para responder a las garantías que los derivados pueden exigir18. La norma, cuyo plazo de cumplimiento vencía a comienzos de noviembre de 2026, acota la pérdida potencial de los derivados, aunque no fija un tope a la duración de la cartera1861.
Siete administradoras en la misma dirección
A falta de un tope de duración que las distinguiera, las siete administradoras tomaron la misma dirección, de modo que en el Fondo E todas muestran pérdidas cercanas al 10% en lo que va del año1. Exsuperintendentes y académicos lo atribuyen a la regla de rentabilidad mínima, que obliga a una AFP cuyo fondo rinde por debajo del promedio de la industria, más allá de un margen, a compensarlo con su encaje, una reserva de capital propio. Guillermo Larraín, exsuperintendente de Pensiones, dijo a Diario Financiero que «el incentivo a mantenerse cerca de lo que está haciendo la industria es muy fuerte»6. Arturo Cifuentes fue más lejos al sostener que el efecto manada, que atribuye a una regulación «mal pensada y peor diseñada», exacerbó el problema6.
A la manada la alimentaba también una lectura del mercado. «Si crees que las tasas están altas, quieres tener más tasa que el de al lado», resumió un gerente de inversiones citado por Señal DF3. En 2026, sin embargo, la Reserva Federal subió su tasa, mientras los rendimientos de los bonos del Tesoro alcanzaban sus niveles más altos en más de dos décadas1.
Lo que costó el alza de las tasas
El alza de las tasas del Tesoro se tradujo, en el fondo que según Silva le presentaron al afiliado como el más seguro, en una pérdida que se mide de varias formas, no siempre referidas a lo mismo. Entre enero y septiembre de 2026 el valor de las cuotas del Fondo E cayó un 10,39% en términos reales2. Según Señal DF, los swaps le restaron 5,9 puntos porcentuales, el 80% de la caída nominal y cerca del 57% de la real, lo que implica una caída nominal cercana al 7,4%3. Dado que un punto porcentual es una diferencia absoluta entre dos porcentajes, 5,9 puntos sobre una caída de 10,39% equivalen a algo más de la mitad de ella. De esos 5,9 puntos, 4,5 vinieron de swaps sobre tasas extranjeras y 1,4 de swaps sobre tasas chilenas3. Los contratos a plazo sobre el dólar, que fijan hoy el tipo de cambio de una operación futura, restaron otros 0,8 puntos3.
Traducidos a dinero, los puntos perdidos dan cifras distintas según los contratos y la fecha de cada cálculo. Para el Fondo E, Señal DF calculó una pérdida de US$ 1.400 millones por swaps3. Francisco Errandonea, de SoyFocus, estimó con datos de la Superintendencia que el valor neto de todos los derivados del fondo pasó de 519.000 millones de pesos a favor al cierre de 2025 a 901.000 millones en contra en septiembre de 202617. El deterioro, de 1,42 billones de pesos, es decir, 1,42 millones de millones, equivale a cerca del 6,1% del patrimonio con que el fondo comenzó el año17. Ya que incluye otros derivados, la cifra es comparable sobre todo con los 6,7 puntos que suman swaps y contratos a plazo según Señal DF.
Para el conjunto de los fondos circulan tres cifras de la pérdida por derivados. La Superintendencia la estimó en US$ 10.064 millones por la valorización de las posiciones en swaps al 30 de septiembre8, mientras que Señal DF calculó US$ 11.600 millones en lo que va del año3. Bloomberg, citando cifras del regulador, informó que una ganancia de unos US$ 1.400 millones se había convertido en una pérdida de unos US$ 7.700 millones a septiembre1. No se pueden comparar con precisión, porque ninguno de los tres cálculos dice qué fondos ni qué contratos incluye.
Tampoco hay una medida precisa de cuánto de la caída explican los swaps, un punto en el que no hay consenso. Señal DF atribuye a los swaps cerca del 57% de la caída real del año3. Para Alejandro Ferreiro, exministro de Economía y exsuperintendente de AFP, entre un 75% y un 80% se explica por la pérdida de valor de mercado de la renta fija, con cerca del 25% por los swaps4. Ni Señal DF ni Ferreiro publicaron su método, así que sigue abierto si la diferencia es de datos o de definición. Los análisis sí coinciden en el detonante, que fue el alza de las tasas en Estados Unidos134. Todas estas pérdidas son de valorización porque los contratos siguen vigentes, aunque según Silva cerrarlos ahora las convertiría en pérdidas realizadas1.
La defensa de las administradoras
Frente a las pérdidas por swaps, la defensa de las administradoras descansa en tres argumentos, el primero de ellos de propósito. Según la Asociación de Administradoras de Fondos de Pensiones, los swaps formaban parte de una estrategia de cobertura de largo plazo, pensada para proteger los ahorros frente a la volatilidad de los mercados internacionales de bonos207. Su presidente, León Fernández de Castro, defendió que las decisiones se tomaron dentro del marco regulatorio vigente207. La asociación afirma que, cuando se adquirieron las posiciones, la exposición era compatible con los límites de la normativa207. El segundo argumento apunta a la causa, que las administradoras atribuyen en buena parte a shocks externos7.
Más allá de los shocks externos, el tercer argumento se refiere a la pensión y no al saldo. AFP Cuprum explicó a sus afiliados que «una disminución del saldo no significa una disminución de la misma magnitud en una pensión»21. En sus casos ilustrativos, un hombre de 65 años y una mujer de 60 pensionados por retiro programado tenían en octubre pensiones un 1,6% y un 0,6% más bajas que en enero21. Aun así, seguían un 8,9% y un 9,5% por encima de enero de 202521. Ferreiro, desde fuera de la industria, estima que para quienes pasan a retiro programado la caída de rentabilidad fue compensada en buena medida por un menor costo de pensionarse4.
La compensación descansa en un mecanismo conocido, cuyo alcance depende de qué tasas se mueven. Las aseguradoras calculan el precio de una renta vitalicia con tasas chilenas en UF, así que la cobertura opera a través de esas tasas. El grueso de la pérdida por swaps vino en cambio de contratos sobre tasas extranjeras, cuyo vínculo con el costo de la pensión de un afiliado en Chile es indirecto3.
Los afiliados del Fondo E
La parte de la pérdida que la cobertura de la pensión no alcanza recae sobre cada afiliado según su edad. Aunque el Fondo E es la opción del sistema para quienes buscan estabilidad, solo cerca del 10% de sus afiliados tiene más de 60 años1322. Fernando Mejido, académico de la Universidad Santo Tomás, calculó que a junio había en el sistema unos 800.000 afiliados de entre 60 y 65 años, de los cuales un 7% estaba en el Fondo E6.
Para esa minoría que sí está cerca de jubilar, la pérdida pesa más, porque tiene menos tiempo para esperar una recuperación123. Los pensionados por retiro programado con ahorros en el Fondo E pueden ver bajar su pensión en el próximo recálculo1. Quienes ya contrataron una renta vitalicia no se ven afectados, porque la aseguradora asume el riesgo1. Para un afiliado con un saldo cercano a tres millones de pesos, la pérdida significó una merma de varios cientos de miles de pesos5. La Superintendencia no ha publicado el monto exacto por afiliado, de modo que el efecto en cada cuenta todavía no se puede cuantificar524.
Las vías abiertas
Pese a que nadie ha cuantificado el efecto por cuenta, quién responde por la exposición se discute en el procedimiento sancionatorio, que se apoya en el artículo 147 del Decreto Ley n.º 3.500 y en la Norma de Carácter General n.º 3401125. Ambas normas establecen los deberes fiduciarios de las administradoras, entre ellos atender exclusivamente al interés de los fondos1125. Si la Superintendencia confirma una infracción, puede imponer multas de hasta 15.000 UF o del 30% del valor de la infracción, mientras que directores y ejecutivos responden solidariamente con su patrimonio102627.
Para los afiliados, el desenlace avanza por tres vías distintas de las multas. Dos afiliados presentaron recursos de protección contra AFP Capital y AFP UNO28, al tiempo que el proyecto de ley «Devuelvan la plata» propone compensar a los afectados con un pago reajustado por IPC29. La tercera vía pasa por las compensaciones directas que, según la Superintendencia, podría ordenar el proceso sancionatorio30. Juan Pablo Iturriaga, de Vantrust Capital, proyecta que el fondo podría recuperar entre un 20% y un 30% de la pérdida acumulada en el corto plazo si la curva de rendimientos de Estados Unidos se estabiliza31.
Cualquiera sea la recuperación, los multifondos tienen fecha de término, ya que desde el 1 de abril de 2027 la Ley 21.735 los reemplaza por diez fondos generacionales23. Cada afiliado será asignado a uno de ellos según su año de nacimiento, con una inversión que se vuelve más conservadora a medida que se acerca la jubilación23. La asignación será obligatoria para el ahorro previsional obligatorio, de modo que para ese ahorro desaparece la posibilidad de elegir el Fondo E, el que según Silva le presentaron al afiliado como el más seguro231. Sergio Fernández, de la Universidad Católica de la Santísima Concepción, advirtió que el afiliado perderá autonomía para ajustar el riesgo de su ahorro obligatorio23.
Referencias
-
T13 (2026-10-14): Millonarias pérdidas de fondos de pensiones: Por qué se produjo y a quiénes impacta más en Chile. https://www.t13.cl/noticia/negocios/millonarias-perdidas-fondos-pensiones-por-se-produjo-quienes-impacta-mas-chile-14-10-2026 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14 ↩15 ↩16
-
EL PAÍS (2026-10-24): (Más allá) del fondo E. https://elpais.com/chile/2026-10-24/mas-alla-del-fondo-e.html ↩ ↩2
-
Diario Financiero (2026-10-14): Swaps de tasas de las AFP les cuestan más de US$ 11.000 millones a los afiliados y explican el 80% de la caída del fondo E. https://www.df.cl/senal-df/swaps-de-tasas-de-las-afp-les-cuestan-mas-de-us-11-000-millones-a-los ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14 ↩15
-
Mala Espina (2026-10-20): Fondo E: por qué cayó el multifondo más conservador de las AFP y qué implica para los afiliados. https://www.malaespinacheck.cl/pais/2026/10/20/fondo-e-por-que-cayo-el-multifondo-mas-conservador-de-las-afp-y-que-implica-para-los-afiliados/ ↩ ↩2 ↩3 ↩4
-
Diario Financiero (2026-10-09): La apuesta de las AFP que gatilló la crisis de rentabilidad del fondo E. https://www.df.cl/senal-df/senales-financieras/la-apuesta-de-las-afp-que-gatillo-la-crisis-de-rentabilidad-del-fondo-e ↩ ↩2 ↩3
-
Diario Financiero (2026-10-17): Los swaps, el efecto “manada”, el riesgo sistémico, las responsabilidades: la semana negra del fondo E. https://www.df.cl/df-mas/por-dentro/los-swaps-el-efecto-manada-el-riesgo-sistemico-las-responsabilidades ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10
-
EMOL (2026-10-25): Shocks externos y "proteger la pensión": La apuesta comunicacional de las AFP ante crisis del fondo E. https://www.emol.com/noticias/Economia/2026/10/25/1215134/afp-pensiones-caida-fondo-e.html ↩ ↩2 ↩3 ↩4 ↩5
-
Diario Financiero (2026-10-23): Caída del fondo E: Cortez asegura que Superintendencia de Pensiones advirtió en 2024 sobre uso de derivados a las AFP. https://www.df.cl/mercados/pensiones/caida-del-fondo-e-cortez-asegura-que-superintendencia-de-pensiones ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8
-
La Tercera (2026-10-26): Fondo E: Joaquín Cortez revela las alertas que levantó el regulador a las AFP desde 2024 por alta exposición a derivados. https://www.latercera.com/pulso/noticia/fondo-e-joaquin-cortez-revela-las-alertas-que-levanto-el-regulador-a-las-afp-desde-2024-por-alta-exposicion-a-derivados/ ↩ ↩2 ↩3
-
EMOL (2026-10-24): Regulador, ejecutivos de las AFP, Gobierno y parlamentarios: Las caras de la crisis del Fondo E. https://www.emol.com/noticias/Economia/2026/10/24/1215033/las-caras-crisis-fondo-e.html ↩ ↩2 ↩3
-
El Mostrador (2026-10-20): Superintendencia de Pensiones abre procesos sancionatorios contra siete AFP por pérdidas en fondo E. https://www.elmostrador.cl/noticias/pais/2026/10/20/superintendencia-de-pensiones-abre-procesos-sancionatorios-contra-siete-afp-por-perdidas-en-fondo-e/ ↩ ↩2 ↩3
-
EMOL (2026-10-26): Duras críticas, cifras del perjuicio y choque entre parlamentarios: El primer cara a cara entre las AFP y el Congreso. https://www.emol.com/noticias/Economia/2026/10/26/1215225/cara-a-cara-afp-congreso.html ↩
-
BioBioChile (2026-10-20): Pérdidas en el Fondo E: las claves para entender la actual crisis en el sistema de pensiones chileno. https://www.biobiochile.cl/noticias/bbcl-explica/bbcl-explica-notas/2026/10/20/perdidas-en-el-fondo-e-las-claves-para-entender-la-actual-crisis-en-el-sistema-de-pensiones-chileno.shtml ↩ ↩2 ↩3
-
Diario Financiero (2026-06-26): Cantidad de cotizantes de AFP menor a 30 años retrocede más de 10% en una década. https://www.df.cl/mercados/pensiones/cantidad-de-cotizantes-de-afp-menor-a-30-anos-retrocede-mas-de-10-en-una ↩
-
Superintendencia de Pensiones (sin fecha): Multifondos, restricciones de elección según edad y situación del afiliado. https://www.spensiones.cl/portal/institucional/594/w3-propertyvalue-9909.html ↩
-
Asociación de AFP (2024-07): Siete claves para que los afiliados elijan fondos de pensiones. https://aafp.cl/wp-content/uploads/2024/07/Siete-Claves-para-que-los-Afiliados-Elijan-Fondos-de-Pensiones.pdf ↩ ↩2
-
SoyFocus (2026-10-16): ¿Qué son los swaps y porque afectaron tanto al fondo E?. https://soyfocus.com/enfocados/que-son-los-swaps-y-porque-afectaron-tanto-al-fondo-e/ ↩ ↩2 ↩3 ↩4 ↩5
-
Diario Financiero (2026-04-09): Super de Pensiones introduce límite de exposición y cobertura de liquidez para derivados de AFP. https://www.df.cl/mercados/pensiones/super-de-pensiones-introduce-limite-de-exposicion-y-cobertura-de-liquidez ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
CIPER Chile (2026-09-19): Fondos Generacionales: una misma trayectoria para horizontes distintos de pensión. https://www.ciperchile.cl/2026/09/19/fondos-generacionales-una-misma-trayectoria-para-horizontes-distintos-de-pension/ ↩
-
El Mostrador (2026-10-25): Presidente de Asociación de AFP y caída de fondos: “Por supuesto me preocupa el daño reputacional”. https://www.elmostrador.cl/noticias/pais/2026/10/25/presidente-de-asociacion-de-afp-y-caida-de-fondos-por-supuesto-me-preocupa-el-dano-reputacional/ ↩ ↩2 ↩3
-
EMOL (2026-10-22): AFP Cuprum da explicaciones a afiliados y calcula el impacto del desplome del fondo E en próximos a pensionarse. https://www.emol.com/noticias/Economia/2026/10/22/1214929/cuprum-afp-explicacion-fondo-e.html ↩ ↩2 ↩3
-
BioBioChile (2026-10-14): La justificación de AFP’s por enorme pérdida de fondos de los chilenos: "Una estrategia a largo plazo". https://www.biobiochile.cl/noticias/economia/negocios-y-empresas/2026/10/14/afps-niegan-apuesta-que-derivo-en-estrepitosa-caida-del-fondo-e-es-una-estrategia-de-largo-plazo.shtml ↩
-
Diario Concepción (2026-10-17): Expertos locales analizan baja en los fondos conservadores ante reforma previsional. https://www.diarioconcepcion.cl/economia/2026/10/17/afp-fondos-generacionales-perdidas-jubilacion.html ↩ ↩2 ↩3 ↩4 ↩5
-
EL PAÍS (2026-10-20): El desplome del fondo E de las AFP incendia la política en Chile. https://elpais.com/chile/2026-10-20/el-desplome-del-fondo-e-de-las-afp-incendia-la-politica-en-chile.html ↩
-
Superintendencia de Pensiones (2026-10-20): Superintendencia de Pensiones inicia procedimiento sancionatorio a las siete AFP por su eventual responsabilidad en las pérdidas que han afectado a los Fondos de Pensiones D y E. https://www.spensiones.cl/portal/institucional/594/w3-article-17176.html ↩ ↩2
-
La Tercera (2026-10-20): Caída del fondo E: ¿Qué arriesgan las AFP, sus directores o ejecutivos en caso de que el regulador detecte incumplimientos?. https://www.latercera.com/pulso/noticia/caida-del-fondo-e-que-arriesgan-las-afp-sus-directores-o-ejecutivos-en-caso-de-que-el-regulador-detecte-incumplimientos/ ↩
-
EMOL (2026-10-21): ¿Qué sanciones arriesgan? El mapa de controladores, directores y CEO de las siete AFP. https://www.emol.com/noticias/Economia/2026/10/21/1214697/afp-pensiones-controladores-directores-ceo.html ↩
-
La Tercera (2026-10-19): Afiliados presentan primeros recursos contra las AFP por fuerte caída del Fondo E. https://www.latercera.com/pulso/noticia/afiliados-presentan-primeros-recursos-contra-las-afp-por-fuerte-caida-del-fondo-e/ ↩
-
BioBioChile (2026-10-19): PC ingresa proyecto de ley para que AFP compensen pérdidas del Fondo E en un plazo de un año. https://www.biobiochile.cl/noticias/nacional/chile/2026/10/19/pc-ingresa-proyecto-para-que-afp-compensen-perdidas-del-fondo-e-en-un-plazo-de-un-ano.shtml ↩
-
BioBioChile (2026-10-21): Las eventuales sanciones que podrían enfrentar las AFP por apuesta que terminó en pérdidas del fondo E. https://www.biobiochile.cl/noticias/economia/actualidad-economica/2026/10/21/las-eventuales-sanciones-que-podrian-enfrentar-las-afp-por-apuesta-que-termino-en-perdidas-del-fondo-e.shtml ↩
-
Diario Financiero (2026-10-15): La reciente ola compradora de bonos en EEUU promete un mayor alivio para el castigado fondo E. https://www.df.cl/mercados/renta-fija/la-reciente-ola-compradora-de-bonos-en-eeuu-promete-un-mayor-alivio-para-el ↩